Volotea: Un caso de rescates estatales interminables y necesidad de una reestructuración real
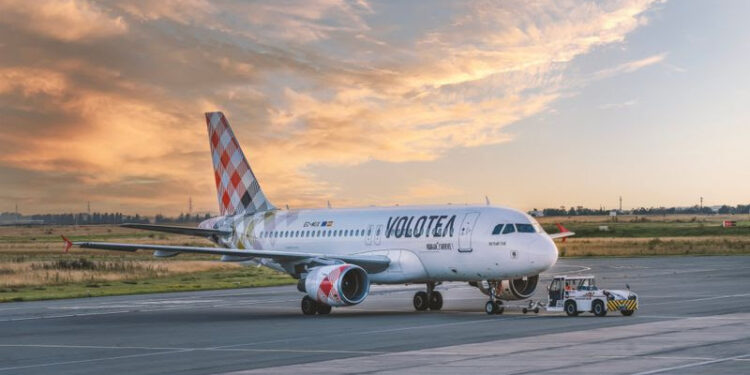
Según informes recientes del diario económico español *Expansión*, la low cost Volotea se enfrenta de nuevo a graves dificultades financieras. La compañía negocia activamente con entidades públicas —la SEPI (Sociedad Estatal de Participaciones Industriales) y el ICO (Instituto de Crédito Oficial)— para aplazar pagos y obtener 25 millones de euros adicionales de financiación que garanticen su continuidad.
Sin embargo, tal y como señala un análisis del sector que se ha hecho viral en LinkedIn —obra de Josep Bernat—, este último movimiento plantea una cuestión crítica: ¿está el gobierno español permitiendo que un modelo de negocio insostenible se convierta en un pozo sin fondo para los fondos públicos, o está Volotea preparada para una auténtica transformación?
Las recientes operaciones financieras —como una ampliación de capital de 15 millones de euros y la conversión de préstamos participativos— son consideradas por muchos analistas como meros «parches contables» destinados a evitar la quiebra, en lugar de construir una estrategia empresarial sostenible.
Las cifras
La realidad financiera de Volotea presenta un panorama complicado. La aerolínea registra actualmente un patrimonio neto negativo de 77,5 millones de euros, lo que la sitúa en una posición imposible. Aunque la empresa estima un beneficio operativo de 30 millones de euros para el año en curso (2026), sus previsiones de resultado neto siguen en rojo, con unas pérdidas netas estimadas de 33 millones de euros.
Volotea entró en una tendencia preocupante ya en 2025. El año pasado la aerolínea logró generar 817,9 millones de euros en ingresos, pero aun así sufrió unas pérdidas de 64,3 millones, lo que supuso un alarmante incremento del 147 % respecto al ejercicio anterior.
Recientemente, la aerolínea logró aplazar el pago de 49,3 millones de euros en concepto de intereses y principal a sus acreedores públicos. Ahora, al solicitar 25 millones adicionales en préstamos y líneas de crédito, los críticos sostienen que la compañía está recurriendo a una táctica de supervivencia a corto plazo en lugar de presentar un plan de negocio viable a largo plazo.
Los rescates
El flujo de ayudas estatales a Volotea ha suscitado el debate. Analistas y observadores del sector señalan que el Gobierno español no debería actuar como prestamista de última instancia perpetuo para una empresa cuyo modelo de negocio sigue sin lograr el equilibrio financiero.
Desde el inicio de la pandemia, Volotea ha dependido en gran medida de las ayudas públicas. Anteriormente, recibió un rescate de 200 millones de euros de la SEPI y 140 millones en préstamos avalados por el ICO.
Si la SEPI y el ICO acceden a las exigencias y aplazan otros 49,3 millones de euros al tiempo que inyectan nuevos fondos, se envía un mensaje peligroso: la disciplina de mercado no se aplica a las grandes aerolíneas, mientras que miles de pequeñas y medianas empresas (pymes) españolas se ven obligadas a cerrar cada año sin ninguna red de seguridad pública.
El camino a seguir no es fácil ni sencillo
Para que Volotea sobreviva de manera significativa, necesita mucho más que un remedio provisional de “X” millones de euros. La aerolínea requiere un plan de reestructuración real que incluya reducciones significativas en el tamaño de la flota y en los gastos operativos. De momento la compañía solo ha reducido su flota en tres aviones (pasando de 44 a 41), aunque se prevé que la reducción podría ser mayor (pasar a 30 o 35 aparatos). El plan contempla, ¿cómo no?, un ajuste de aproximadamente 50 empleos en las oficinas de Barcelona.
También es necesaria la inyección de capital privado. Los accionistas actuales —incluidos Aegean Airlines, PAR Capital y Alaeo— deben estar dispuestos a asumir pérdidas e inyectar capital privado real. Si no están dispuestos, deberían dejar paso a otros inversores que sí lo estén. Además, la reestructuración de la deuda exige una renegociación integral, que podría requerir quitas para los acreedores.
Todo lo anterior debería conducir a una eliminación de la dependencia estatal con un horizonte claro y definido para reducir a cero la exposición de la aerolínea a la deuda pública.
La reestructuración
Finalmente Volotea comunicó la apertura de negociaciones para la reestructuración de su deuda ante el Juzgado de lo Mercantil número 9 de Barcelona el pasado 23 de septiembre de 2026. La compañía aérea achaca su desequilibrio al encarecimiento del combustible, con un impacto calculado en 150 millones de euros, y prevé cerrar un acuerdo con sus acreedores en diciembre.
Con el objetivo de reajustar la programación, habrían comenzado por cancelar vuelos que conectan el
Asturias con Fuerteventura desde octubre hasta el próximo mes de febrero, así como varias rutas a Madrid, Mallorca, Valencia y Málaga.
Por su parte, en el País Vasco también se comenzaron a ver algunas cancelaciones. Bilbao habría perdido, al menos momentáneamente, la conexión con Venecia. Inoportunamente Vitoria ve algunas cancelaciones puntuales con Barcelona, achacables a obras en El Prat y no a la situación de la compañía. Concretamente, dichas cancelaciones afectan a vuelos previstos el 16, 20, 22 y 23 de noviembre 2026. Un pésimo momento momento a nivel mediático para usar la palabra «cancelación». En cambio San Sebastián, de momento, no presenta cancelaciones en la programación prevista y a la venta.
Mirando al futuro
Si la trayectoria actual de Volotea no cambia y la empresa sigue dependiendo de aplazamientos de pago y créditos gubernamentales, los problemas subyacentes permanecerán sin resolver. Con el petróleo disparado por la crisis de Irán y una flota cada vez más obsoleta e ineficiente, los costes de Volotea seguirán siendo una pesada losa.
Sin reformas estructurales profundas, conceder a la aerolínea más tiempo y dinero solo retrasa lo inevitable.
La alternativa a una reforma auténtica es sombría: encontrar a la aerolínea en una situación precaria idéntica dentro de dos años, lastrada por otros 50 millones de euros en deuda aplazada, un patrimonio neto negativo aún mayor y un modelo de negocio todavía incapaz de volar por sí mismo.
Fuentes consultadas: Expansión / Linkedin / Air Fleets / Aegean Airlines / PAR Capital / Ladevi